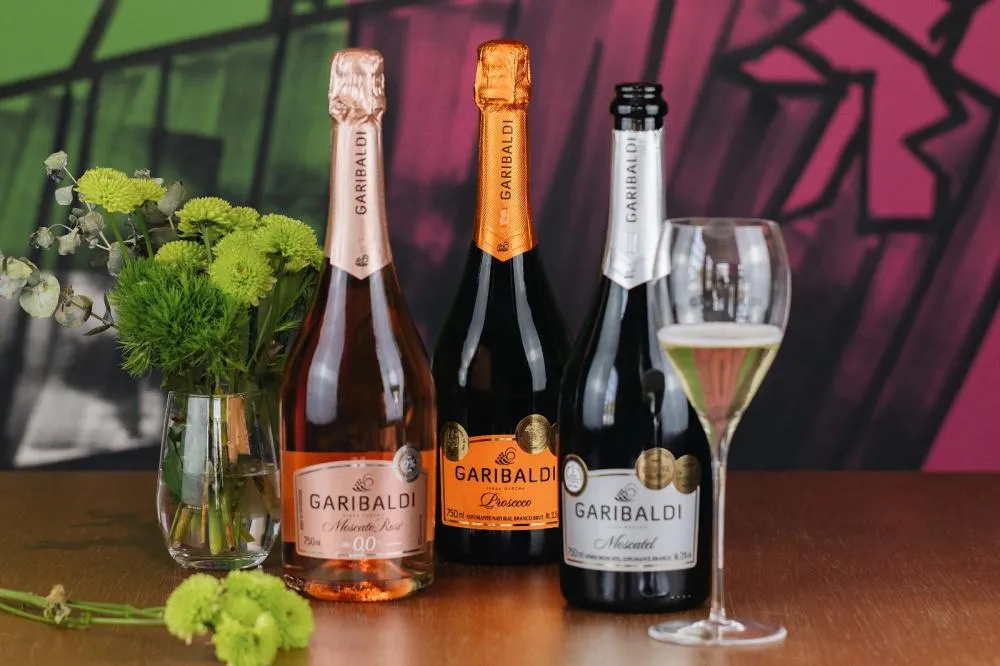


O setor vitivinícola de Bento Gonçalves e da Serra Gaúcha terá de se adaptar a uma nova etapa da reforma tributária brasileira. O governo federal definiu em 8% a alíquota do Imposto Seletivo sobre a maior parte dos vinhos, incluindo produtos tradicionalmente elaborados na região. O tributo, conhecido como “Imposto do Pecado”, começará a ser cobrado em fevereiro de 2027 e também atingirá cervejas, destilados, cigarros e bebidas açucaradas.
A mudança foi estabelecida pela Medida Provisória nº 1.399/2026, publicada nesta quarta-feira (4). A proposta cria um regime de transição para substituir a tributação federal do Imposto sobre Produtos Industrializados (IPI) incidente sobre esses produtos. Segundo o governo, a intenção é manter, no primeiro ano, uma carga tributária equivalente à atual, antes da definição de novas alíquotas para 2028.
Para a Serra Gaúcha, onde a produção de vinhos e espumantes representa uma importante atividade econômica, a discussão envolve mais do que o valor de uma garrafa. A nova tributação poderá influenciar custos, competitividade, preços e investimentos de vinícolas, cooperativas e produtores de uva.
Atualmente, os vinhos comercializados no Brasil estão sujeitos a diferentes tributos, dependendo da classificação do produto, da operação realizada e do regime tributário da empresa.
Entre eles estão o IPI, o ICMS estadual, o PIS e a Cofins. Também podem existir particularidades relacionadas a benefícios fiscais e operações interestaduais.
No caso da maior parte dos vinhos, o IPI de referência é de 6,5%. Com a reforma, essa tributação federal será substituída pelo Imposto Seletivo, cuja alíquota prevista para 2027 será de 8%.
A comparação direta, entretanto, exige cautela. A medida provisória aplica um fator de conversão de 1,23 sobre a alíquota inicial de 6,5%, chegando aos 8%. Esse ajuste procura preservar a equivalência tributária diante das diferenças de cálculo entre o IPI e o novo imposto.
Assim, não é correto afirmar que todos os vinhos sofrerão aumento efetivo de tributação apenas porque a alíquota nominal passará de 6,5% para 8%.
Além disso, a reforma substituirá gradualmente PIS e Cofins pela Contribuição sobre Bens e Serviços (CBS) e o ICMS pelo Imposto sobre Bens e Serviços (IBS).
A medida provisória estabelece percentuais diferentes conforme a categoria da bebida.
| Produto | Imposto Seletivo em 2027 |
|---|---|
| Vinhos comuns e espumantes abrangidos pela classificação geral | 8% |
| Cervejas de malte | 4,2% |
| Vermutes | 12% |
| Vinhos do Porto, Madeira e Xerez, nas classificações previstas | 16% |
| Determinadas bebidas fermentadas com mais de 14% de álcool | 16% |
| Cachaça e determinadas aguardentes de cana | 20% |
| Demais destilados abrangidos pela categoria | 24% |
| Bebidas açucaradas classificadas na norma | 2,6% |
Os percentuais são válidos para o período de transição de 2027 e dependem da classificação fiscal específica de cada produto.
Para vinhos e espumantes tradicionais da Serra Gaúcha, a referência principal é de 8%. Já determinados vinhos fortificados e outras bebidas enquadradas em classificações diferentes poderão ter tributação superior.
Um dos pontos mais relevantes para Bento Gonçalves e os demais municípios produtores é a previsão de redução do Imposto Seletivo para pequenas empresas.
A medida provisória estabelece descontos sobre a alíquota aplicável às bebidas alcoólicas produzidas por estabelecimentos que se enquadrem nos critérios de pequeno produtor.
O benefício considera o volume total de álcool fornecido no ano anterior, calculado a partir da quantidade de bebida comercializada e de sua graduação alcoólica.
As reduções previstas são:
| Volume anual de álcool | Redução da alíquota |
|---|---|
| Até 50 mil litros | 40% |
| Acima de 50 mil até 125 mil litros | 20% |
| Acima de 125 mil até 250 mil litros | 10% |
Na prática, uma pequena vinícola enquadrada na primeira faixa poderia ter a alíquota de 8% reduzida para 4,8%, desde que atendesse a todos os requisitos legais.
Na segunda faixa, a alíquota seria de 6,4%, enquanto na terceira ficaria em 7,2%.
O benefício não é calculado simplesmente pela quantidade de garrafas produzidas. O critério considera o volume de álcool contido nas bebidas, além das regras referentes a estabelecimentos relacionados e cooperativas.
O desconto pode representar uma vantagem para produtores de menor porte, mas não significa isenção dos demais tributos incidentes sobre a atividade.
A vitivinicultura ocupa posição estratégica na economia de Bento Gonçalves e de municípios como Garibaldi, Monte Belo do Sul, Flores da Cunha e Pinto Bandeira.
A cadeia produtiva envolve agricultores familiares, cooperativas, vinícolas, fornecedores de embalagens, transportadoras, distribuidores, restaurantes e atividades ligadas ao turismo.
Dados do Anuário do Vinho 2026, publicado pelo Ministério da Agricultura e Pecuária, mostram que o Rio Grande do Sul concentrava 600 das 965 vinícolas registradas no Brasil em 2025, o equivalente a aproximadamente 62% do total.
O Estado também reunia 10.855 dos 16.258 registros de vinhos existentes no país.
No cenário nacional, a produção declarada de vinho ultrapassou 300 milhões de litros em 2025, demonstrando a dimensão econômica da atividade.
Nesse contexto, qualquer alteração na tributação pode repercutir sobre o planejamento financeiro das empresas da Serra Gaúcha.
As vinícolas terão de avaliar a incidência do novo imposto em suas operações, a possibilidade de enquadramento nos descontos para pequenos produtores e os efeitos da substituição dos demais tributos.
Outra preocupação potencial é a competitividade diante dos vinhos importados, segmento que também será atingido pelas novas regras, mas terá mecanismos específicos de ajuste tributário.
Ainda não é possível afirmar quanto uma garrafa poderá custar após a entrada em vigor do Imposto Seletivo.
O governo sustenta que a tributação de 2027 foi calculada para preservar a carga atual. Isso significa que a nova alíquota, isoladamente, não permite concluir que haverá reajuste de preços.
O valor final dependerá de fatores como custos de produção, regime tributário da vinícola, créditos fiscais, margens de distribuição, ICMS durante a transição e comportamento do mercado.
A situação poderá mudar a partir de 2028, quando o governo pretende adotar alíquotas com maior efeito sobre o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente.
O modelo definitivo ainda depende de proposta legislativa e discussão no Congresso Nacional.
O governo deverá encaminhar ao Congresso, até 31 de maio de 2027, um projeto de lei com as alíquotas do Imposto Seletivo aplicáveis a partir de 2028.
A reforma prevê uma transição gradual para o novo sistema tributário brasileiro. Entre 2029 e 2032, o ICMS e o ISS serão progressivamente substituídos pelo IBS, com conclusão prevista para 2033.
A legislação também contempla mecanismos de ajuste do Imposto Seletivo durante essa transição, inclusive em relação às diferenças entre as alíquotas de ICMS incidentes sobre produtos específicos e a tributação estadual de referência.
Para as vinícolas, isso significa que o planejamento não poderá considerar apenas o percentual de 8% previsto para 2027.
O impacto efetivo sobre preços, margens e competitividade dependerá da regulamentação dos próximos anos.
O Imposto Seletivo foi criado para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
No caso das bebidas alcoólicas, a justificativa está relacionada aos riscos associados ao consumo de álcool. O mecanismo busca utilizar a tributação como instrumento de política pública, desestimulando o consumo.
A legislação permite diferenciar as alíquotas por categoria de bebida e graduação alcoólica.
Por isso, vinhos, cervejas e destilados não necessariamente terão a mesma tributação.
No caso da Serra Gaúcha, a discussão também envolve a importância econômica, agrícola e cultural do vinho, além das características de pequenas propriedades familiares e cooperativas.
A definição do modelo permanente de tributação deverá indicar de que forma esses fatores serão considerados na política fiscal brasileira.
A Medida Provisória nº 1.399/2026 já foi publicada e tem força de lei, mas precisa ser analisada pelo Congresso Nacional para sua conversão definitiva em lei.
A cobrança do Imposto Seletivo está prevista para começar em 2 de fevereiro de 2027, respeitado o período constitucional exigido para sua implementação.
Até lá, as empresas precisarão acompanhar as regras de transição e a regulamentação necessária para aplicar corretamente os novos percentuais.
Para Bento Gonçalves e a Serra Gaúcha, o maior desafio será avaliar os efeitos da tributação sobre uma atividade que reúne produção agrícola, indústria, comércio e turismo.
A alíquota de 8% já está estabelecida para a fase inicial. O impacto final sobre o preço dos vinhos e sobre a competitividade das vinícolas, entretanto, ainda não pode ser determinado.